Une équipe pédagogique tissée de mathématiciens, de financiers quantitatifs et de conseillers réglementaires
Le programme repose sur des spécialistes dont les trajectoires croisent le calcul stochastique, la structuration de titres liés à l'assurance et l'accompagnement des autorités de contrôle. Leur point commun : une pratique nourrie par l'observation des marchés et la transmission documentée de ce qu'ils ont appris sur le terrain.
Les responsables de modules
-
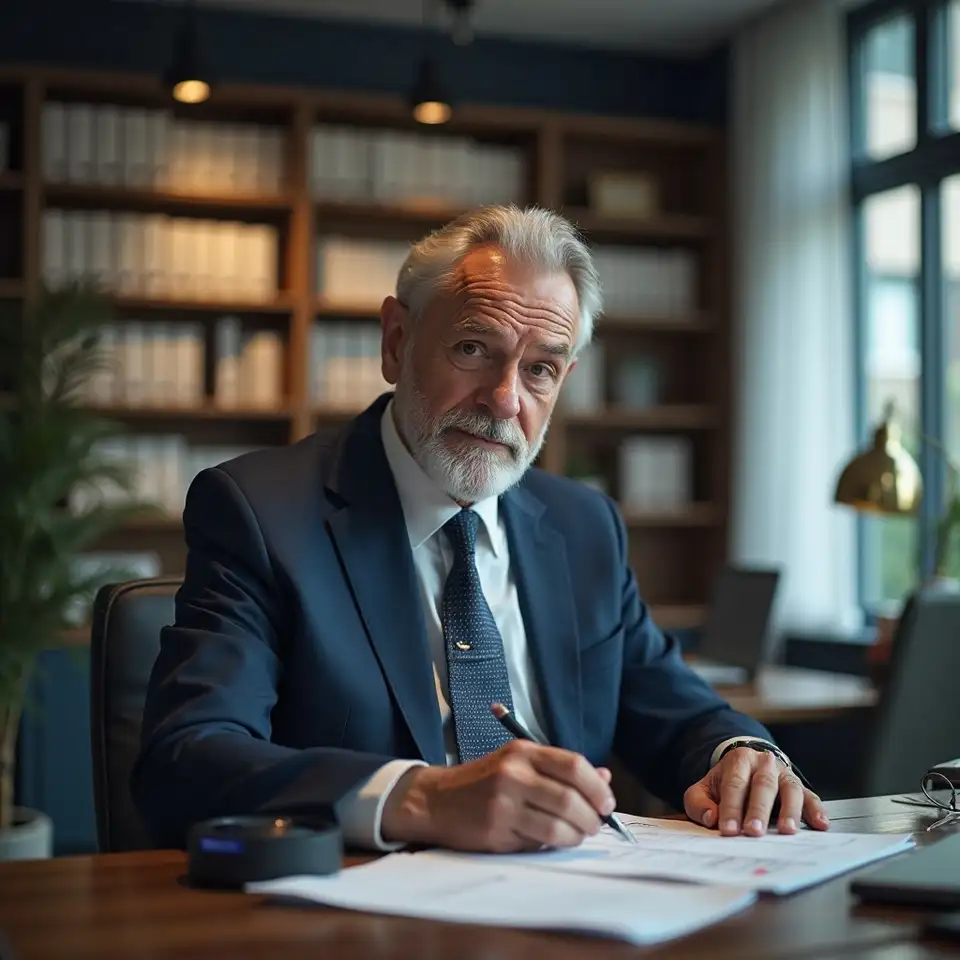
Dr. Antoine Morel-Lefèvre
Responsable du module de modélisation
Antoine a consacré quinze ans à l'étude des tables de mortalité dynamiques, d'abord au sein d'un institut national de recherche démographique, puis auprès d'une grande mutuelle d'assurance vie où il a calibré les premiers modèles de Lee-Carter sur données françaises. Il a publié une méthodologie de détection des ruptures de tendance qui est désormais référencée dans plusieurs rapports techniques de l'Autorité de contrôle prudentiel.
-
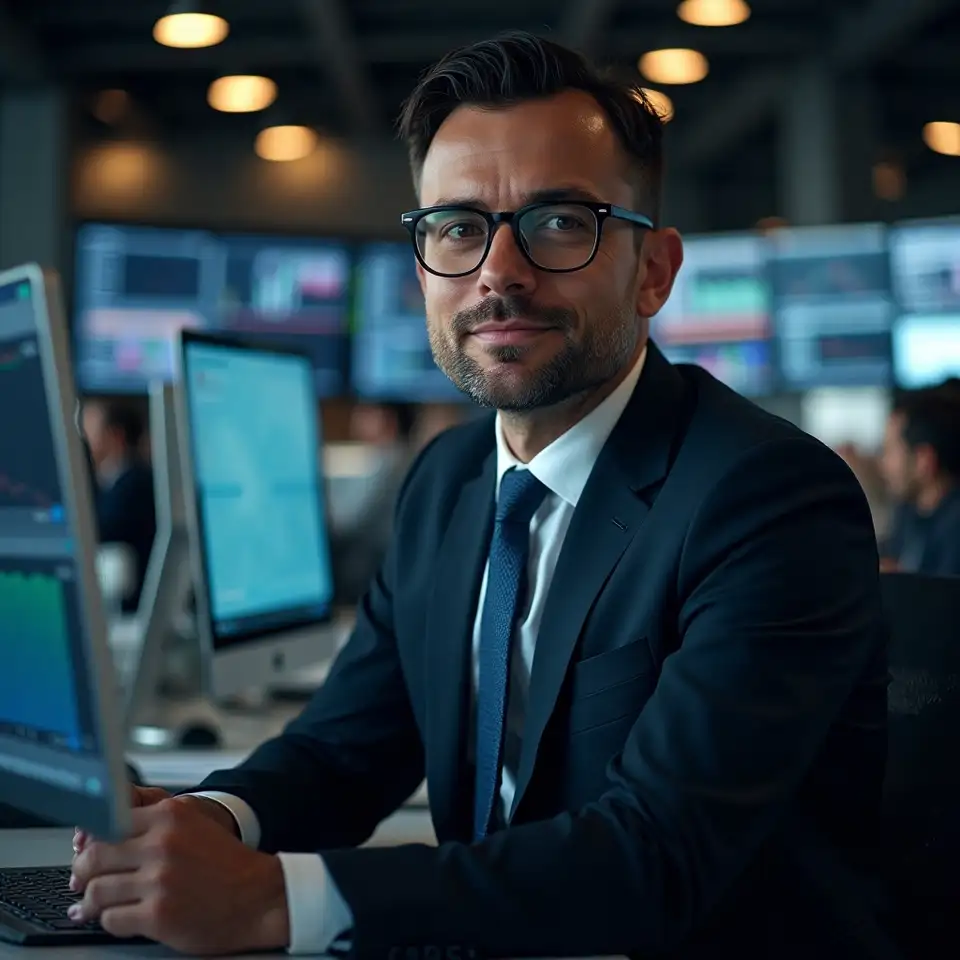
Marc Delacroix-Vermont
Responsable du projet final de structuration
Marc a coordonné pendant six ans le bureau de structuration des produits dérivés de mortalité d'une banque d'affaires européenne. Il a supervisé la documentation réglementaire de douze émissions d'obligations de mortalité, du prospectus initial jusqu'aux rapports annuels de suivi des triggers. Il aime rappeler que chaque transaction a échoué au moins une fois en phase de due diligence avant de voir le jour.
-
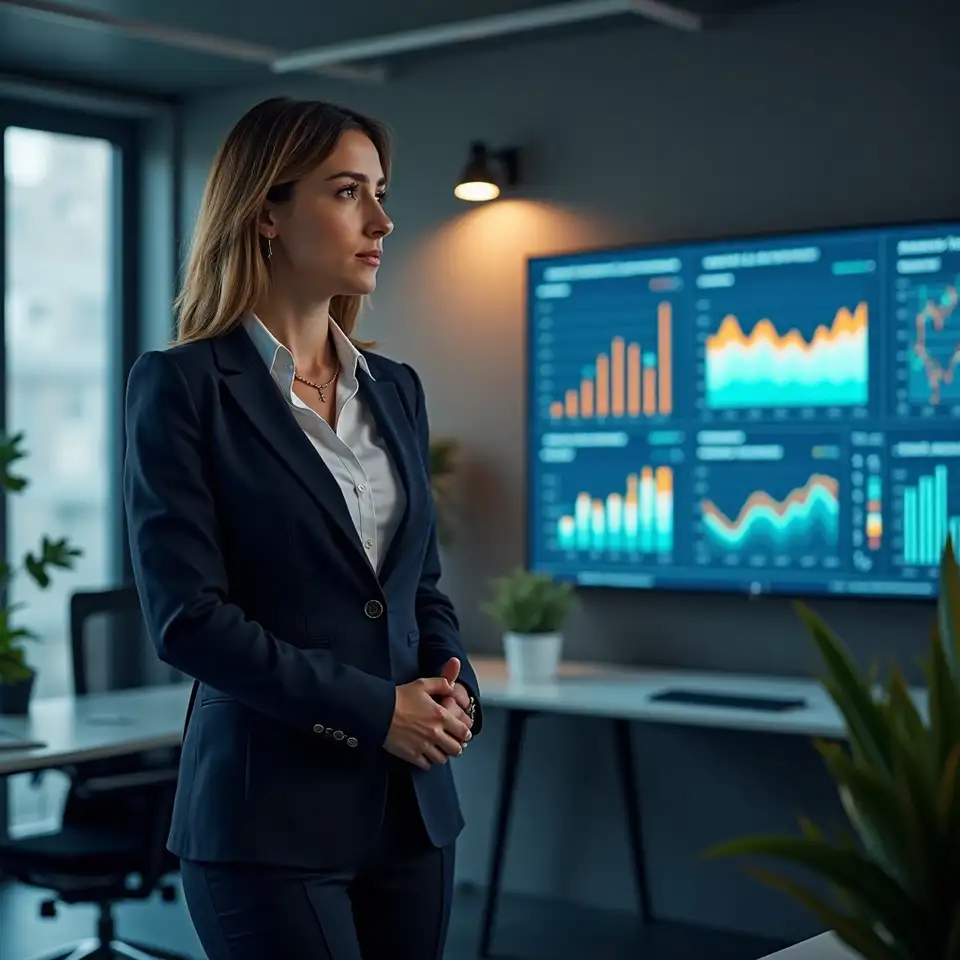
Isabelle Fontaine-Berger
Experte en risque de base et couverture
Isabelle a commencé comme analyste quantitatif dans une société de réassurance, où elle a développé des outils de mesure de la divergence entre populations assurées et populations de référence nationale. Elle a ensuite rejoint un fonds spécialisé dans les instruments de longévité, où elle a conçu des stratégies de couverture du risque de base utilisant des indices composites personnalisés pour des portefeuilles de rentes britanniques et néerlandais.
Clara Dumont-Rousset
Experte en processus affines
Clara a débuté sa carrière dans le département recherche quantitative d'une banque d'investissement parisienne, où elle a développé des modèles de taux de mortalité instantanée compatibles avec les structures par terme observées sur les marchés de longévité. Elle a ensuite rejoint un cabinet de conseil spécialisé dans le transfert de risque de longévité, structurant plusieurs transactions entre assureurs et investisseurs institutionnels.
Jean-Baptiste Lacroix
Conseiller réglementaire et traitement du capital
Jean-Baptiste a passé huit ans au sein de la direction des études actuarielles d'un assureur majeur, où il a piloté le projet de modèle interne partiel pour le risque de longévité sous Solvabilité II. Il a ensuite été détaché auprès d'une association professionnelle pour contribuer aux travaux de révision de la directive, apportant une expertise terrain sur le calibrage des modules de risque de souscription vie.
Sophie Arnaud-Martin
Spécialiste des effets de cohorte
Sophie a construit sa carrière à l'intersection de la démographie historique et de l'actuariat. Elle a travaillé sur les registres paroissiaux du XIXe siècle pour comprendre les mécanismes de sélection adverse, puis a appliqué ces méthodes à des portefeuilles de rentes viagères contemporains. Ses travaux sur les effets générationnels post-1945 sont régulièrement cités dans les rapports de projection de l'Institut national de la statistique.
Ce qui guide l'approche pédagogique
- Les concepts théoriques sont systématiquement reliés à des situations de marché documentées. Les études de cas proviennent de transactions réelles, anonymisées mais vérifiables, pour montrer comment la théorie se traduit en clauses contractuelles et en paramètres de pricing. 2
- Responsabilité éthique
- La structuration d'instruments liés à la mortalité soulève des questions de responsabilité sociale. Les animateurs abordent sans détour les dilemmes liés au transfert de risque de longévité, à la transparence des hypothèses démographiques et à l'équité entre générations de souscripteurs.
- Chaque spécialiste partage des exemples de transactions qui n'ont pas abouti, de modèles qui ont sous-estimé l'incertitude ou de calibrages qui ont dû être revus. Cette posture candide vise à préparer les participants aux imprévus inévitables de la pratique. 5
L'équipe encourage l'examen critique des méthodologies établies. Les participants sont invités à identifier les limites des modèles enseignés, à proposer des extensions et à discuter des directions de recherche émergentes dans la littérature actuarielle contemporaine.
La compréhension des instruments de mortalité exige de naviguer entre la démographie, les mathématiques financières, le droit des marchés de capitaux et la réglementation prudentielle. L'équipe pédagogique reflète cette diversité et cultive les ponts entre disciplines.
Reconnaissance de l'équipe et du programme
Publication académique majeure
Contribution aux normes EIOPA
Prix de l'innovation actuarielle
Le projet de modèle interne pour le risque de longévité, co-piloté par deux membres de l'équipe, a été distingué pour sa méthodologie de calibration des corrélations entre risques de souscription vie et risques de marché. Une avancée documentée dans le rapport annuel de l'assureur concerné.
Distinction structuration durable
Prix du meilleur cas pédagogique
Prenez contact avec un membre de l'équipe
Vous souhaitez discuter des prérequis techniques du programme, comprendre comment un module spécifique s'articule avec votre expérience professionnelle actuelle, ou simplement échanger sur les évolutions du marché de la longévité ? Chaque membre de l'équipe consacre du temps aux échanges individuels. Les réponses sont généralement apportées sous quarante-huit heures ouvrées, dans l'une des trois langues de travail du programme.
Envoyer un messageDélai de réponse sous 48 heures
Échanges en français, anglais ou allemand
Questions techniques les bienvenues